

Тема номер едно на финансовите пазари през септември бе покачващата се доходност на ДЦК-тата в световен мащаб като според нас причината е главно в увеличението на дългосрочните лихви в щатите, което се пренася и в останалата част от света. По принцип дългосрочните лихви могат да се качват по няколко основни причини: очаквания за висока инфлация, очаквания за силен икономически растеж (или и двете едновременно) или очаквания за неизпълнение на задълженията на съответния емитент. Много пазарни анализатори изтъкват последното, в комбинация със засиленото търсене на капитали от проектите за дата центрове за ИИ като причина за растящите доходности. Докато американското финансово министерство определено е в конкуренция с инвеститорите в дата центрове за намиране на свеж капитал, което натиска дългосрочните лихви нагоре, ние определено не смятаме, че последните отразяват неспособност за посрещане на задълженията на американското правителство, въпреки че дългът прехвърли 40 трлн. долара.
Ако инвеститорите продаваха държавен дълг, страхувайки се за платежоспособността на правителството, то щяхме да видим отлив на капитали от САЩ, заедно със засилване на търсенето на злато и бягство от долара. Но нито цената на златото се качва, нито доларът поевтинява. Напротив – и двете показват устойчиви обратни тенденции. Така, по наше мнение, покачването на доходностите отразява по-скоро очаквания за висока инфлация и силен икономически растеж, което отчасти е възможно да се дължи на прекалено разхлабената парична политика на ФЕД спрямо това, което пазарите считат за нормално при текущите икономически условия.
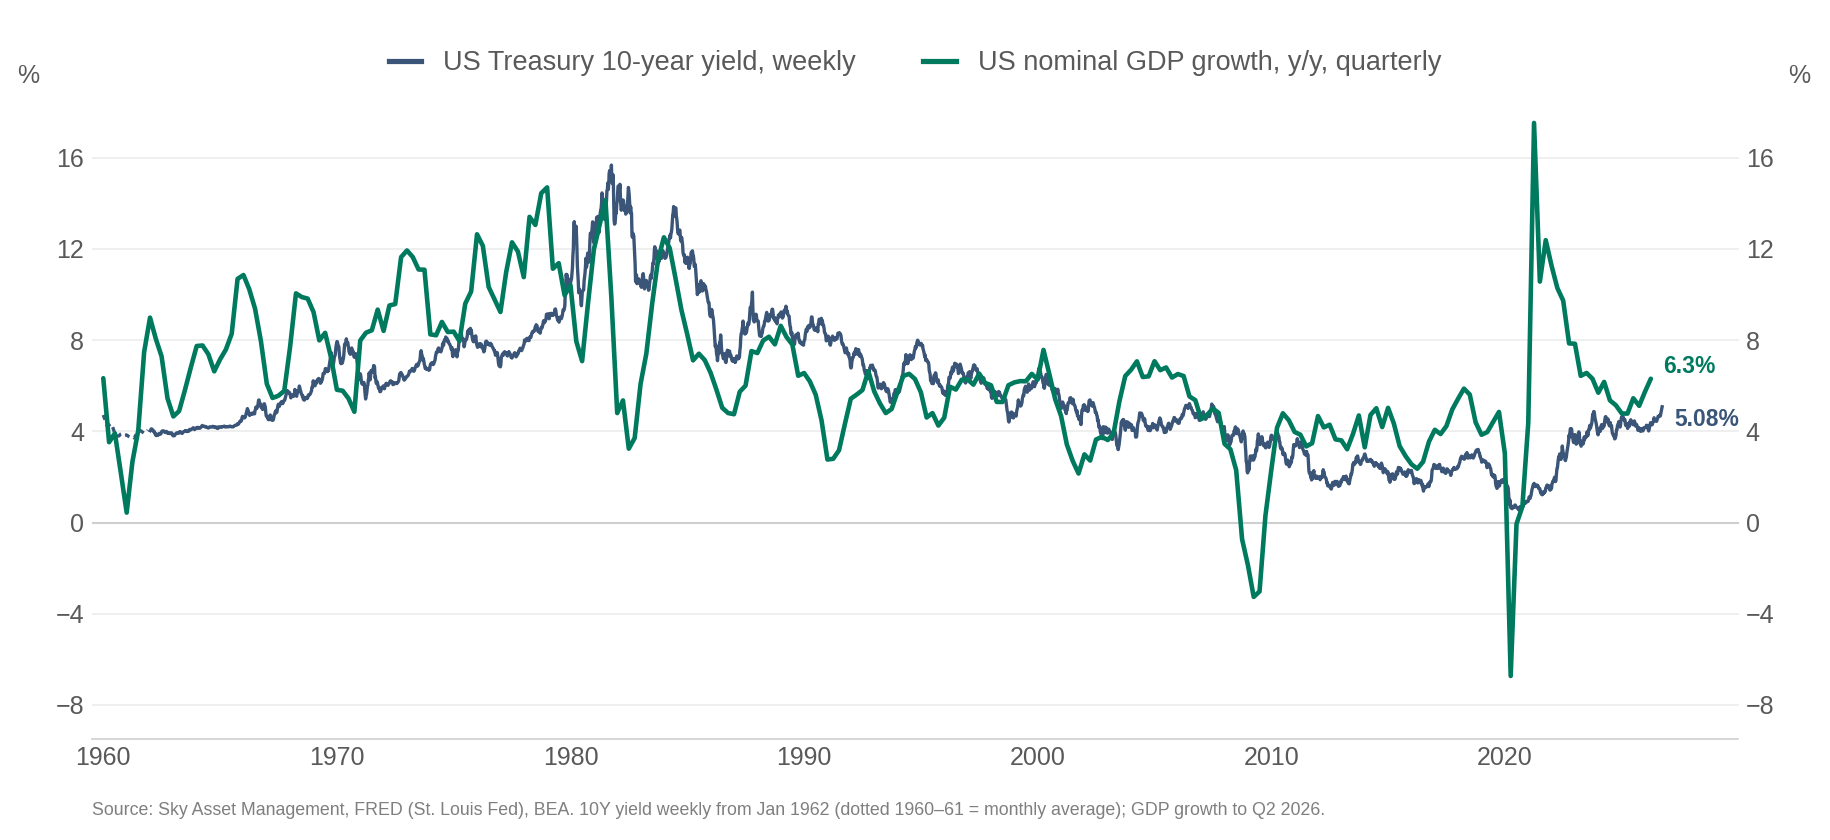
През последните години, целенасочено избягвахме дългосрочните ДЦК-та като потенциална инвестиция, защото при 4-4.5% доходност до падежа, 10 г. американски трежърита (а и по-голяма част от останалите ДЦК в развития свят) бяха подценени при условие, че номинално икономиката расте с 5-6%. Като инвеститор в безрискова дългосрочна ценна книга с фиксиран доход, изискуемата доходност трябва да е поне толкова. А номиналната икономика расте заради два фактора – силен реален растеж, свързан с инвестициите в AI и ускоряваща се инфлация заради енергоносителите и фискалните стимули. Ръстът на yield-овете няма връзка със способността на щатите да изплащат дълговете си (макар, че вероятно покачващите се доходности ще доведат до проблеми с обслужването в развиващия се свят, както и в някои страни от развития).
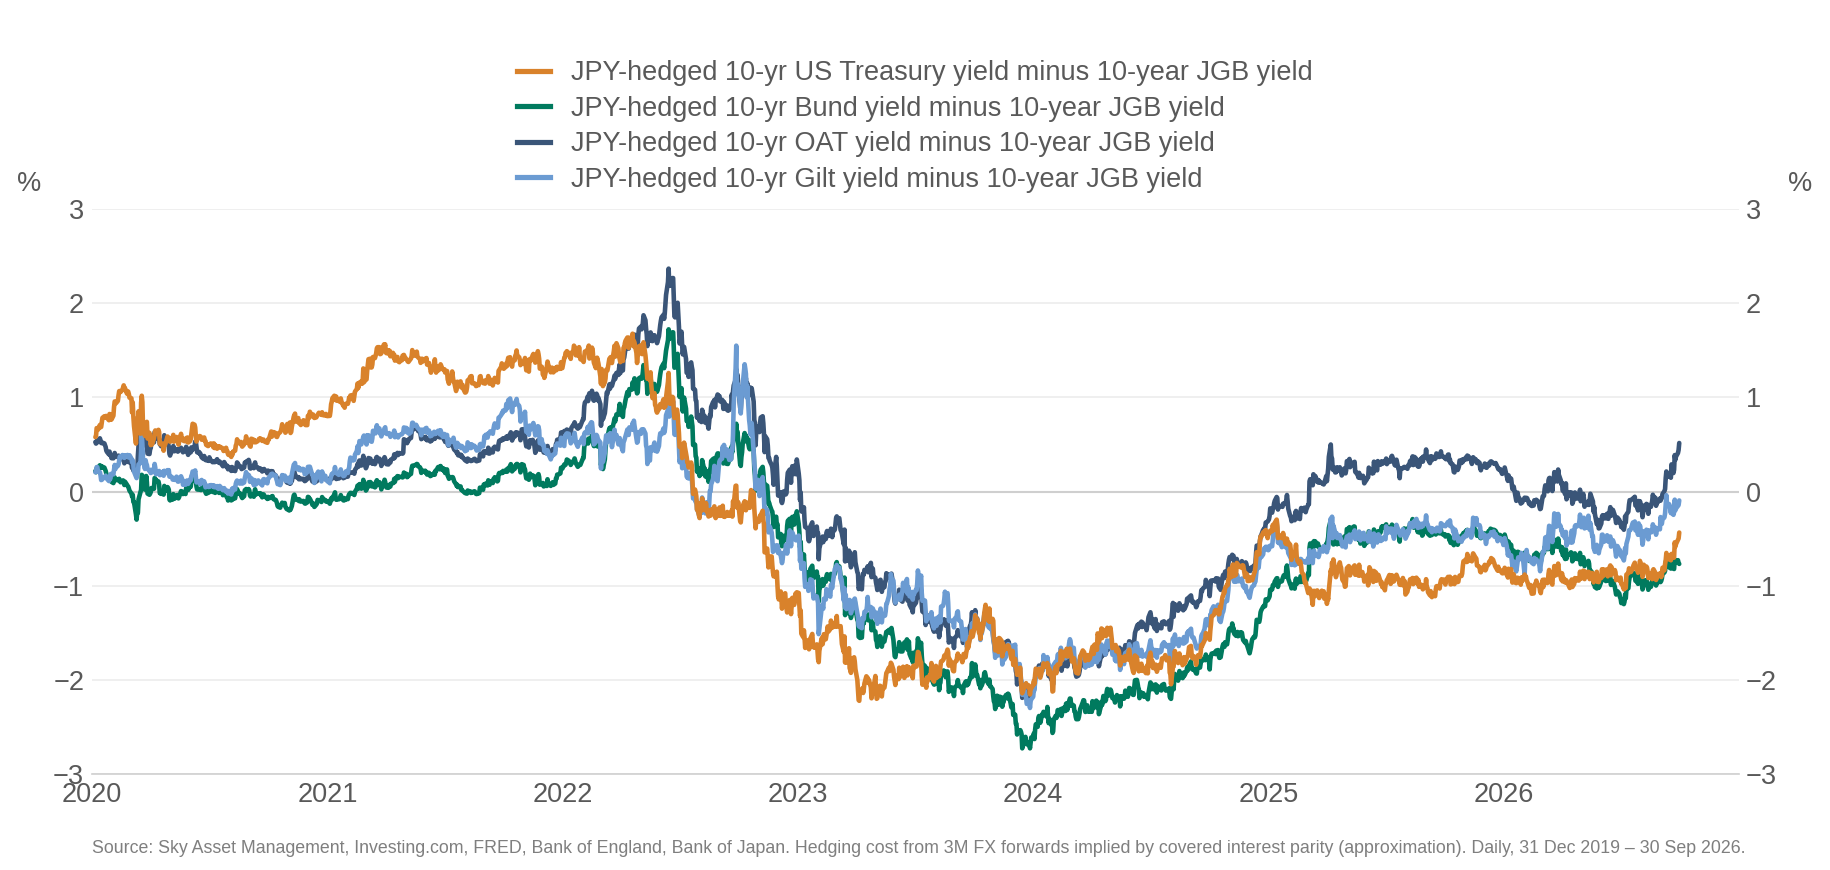
Не липсват и пазарни анализатори, които твърдят че разпродажбите на държавни дългове се дължат на “Yen carry trade unwind”, при което нарастващите доходности на японските ДЦК-та, водят до затваряне на позиции в чужбина и връщане на капитали в Япония, което води до натиск на глобалните доходности. Все пак, преди последния ръст на доходностите в развития свят, хеджираната от валутен риск позиция в 10г. ДЦК-та на САЩ, Германия, Франция и Великобритания от гледна точка на японския инвеститор носеше по-ниска доходност от инвестиция в 10 г. Японски ДЦК-та. Това вероятно е накарало много местни инвеститори да върнат капитали в Япония. Само, че негативният спред между двете инвестиции беше перманентно негативен от средата на 2022 г. и защо точно сега се обръща трейда, не става ясно.
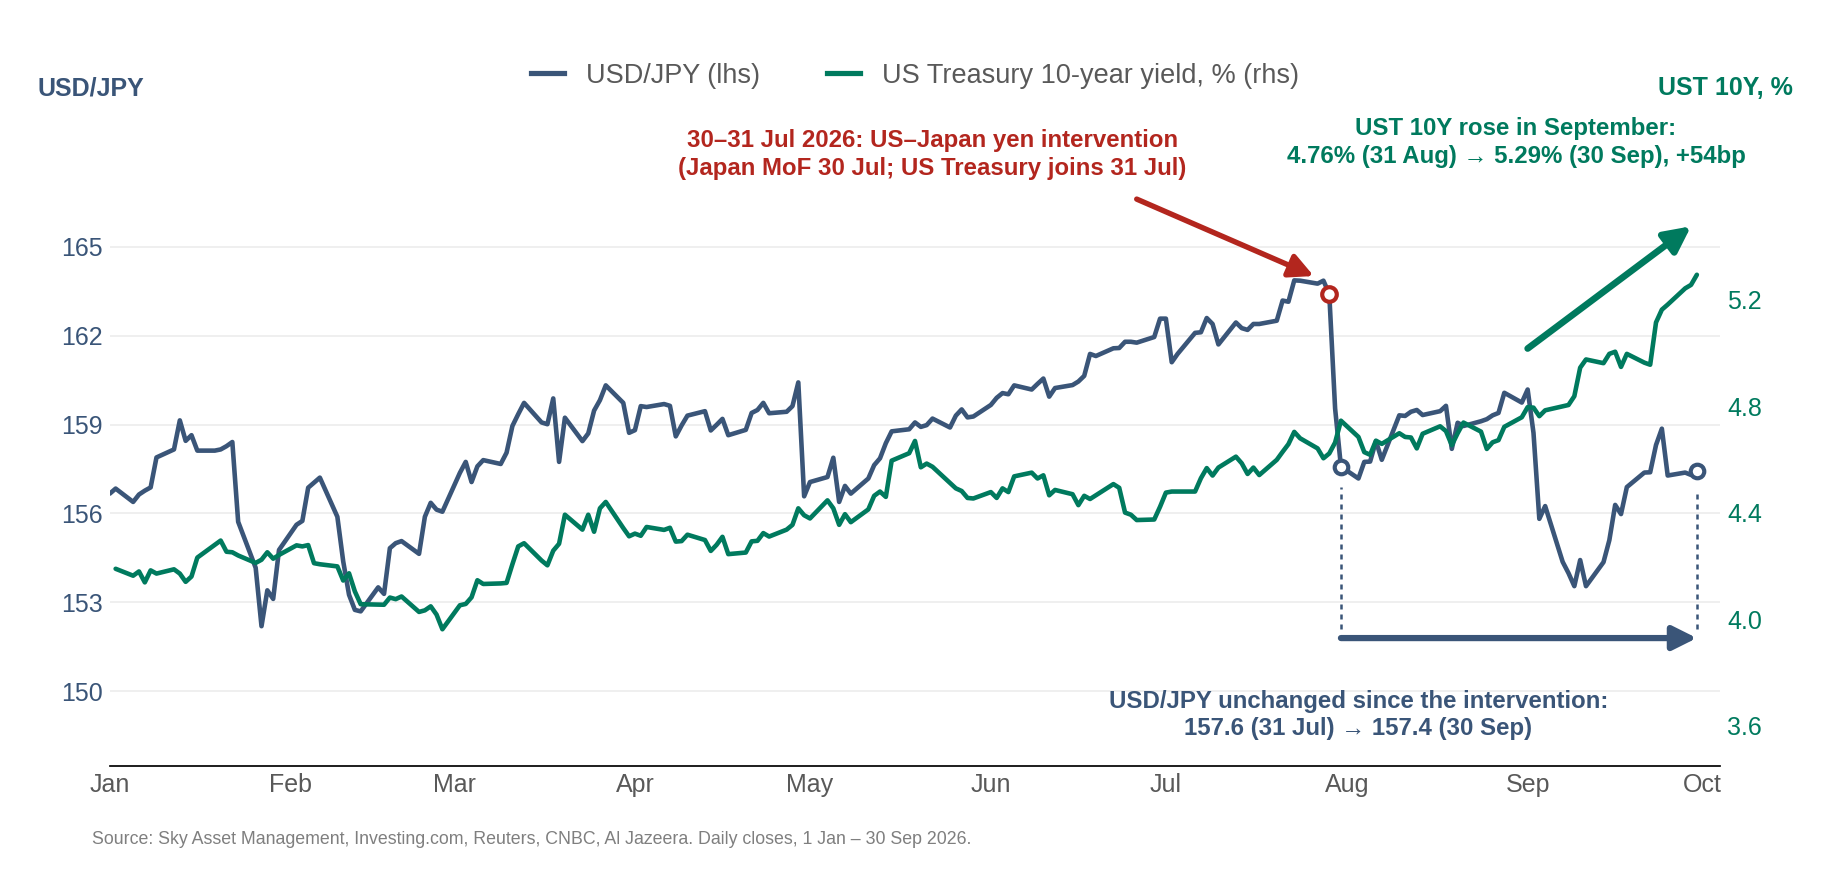
Доколкото не липсват хедж фондове и спекуланти, които не хеджират Yen carry trade и поемат валутния риск, при трайни очаквания за поскъпване на йената (заради затягане на монетарната политика от страна на ЯЦБ или интервенциите на ЯЦБ и американското финансово министерство на форекс пазара) е възможно да накара много спекуланти да затворят позиции в този трейд. Само, че ако това беше масово, щеше да си проличи в данните – докато доходностите на ДЦК-тата се повишиха рязко, след първоначалното поскъпване по време на американо-японската интервенция на форекс пазара на 30-31 юли, USDJPY се стабилизира на ниво 157. Така дори и да има затваряне на Yen carry trade позиции, според нас, поне засега, те не са определящи за сътресенията на облигационните пазари.
Защо нарастващите доходности в дългия край на кривата не натежават на цените на акциите? Valuation-а на 10 г. американски трежърита при текущите около 5% доходност до падежа носи множител от 1/5 = 20, или точно толкова, колкото е forward p/e на S&P 500. Т.нар. FED model обаче допуска един малък, но много съществен детайл – игнориране на ръста на печалбите. Вместо FED model-а използваме DCF анализ с прогнозирани печалби за следващите години, което ни покачва, че ръст на 10г. лихва от 4.5% на 5.5% не предполага удар по оценките и цените на акциите защото ръстът на печалбите (числителя) компенсира ръста на нормата на дисконт (знаменателя). Всичко над 5.5% започва да тежи и пазарите ще трябва да коригират оценките с по-ниски цени на акциите. По наши сметки, при 6% доходност до падежа на американските 10г. ДЦК-та, цените на акциите трябва да паднат с около 15%.
Красимир Йорданов,
Портфолио Мениджър, Скай Управление на Активи
Повече за фондовете може да намерите в бюлетина.
*Предоставената информация е маркетингов материал и не представлява инвестиционна консултация, съвет, инвестиционно проучване или препоръка за инвестиране и не следва да се тълкува като такава. Информацията е валидна към настоящата дата и може да се промени в бъдеще. Информираме настоящите и потенциални инвеститори, че стойността на дяловете в колективни инвестиционни схеми се променя във времето и може да бъде по-висока или по-ниска от стойността в момента на инвестиране. Печалбата не е гарантирана и инвеститорите поемат риска да не възстановят целия размер на инвестираните средства. Постигнатите резултати от минали периоди не предвиждат бъдеща възвръщаемост. Препоръчително е инвеститорите да се запознаят със спецификата на финансовите инструменти, в които желаят да инвестират и да преценят до колко те са подходящи за изпълнение на техните инвестиционни цели и склонност към риск, преди вземане на инвестиционно решение. Инвестициите в договорни фондове не са гарантирани от гаранционен фонд, създаден от държавата или друг вид гаранция. Преди вземане на окончателно инвестиционно решение е препоръчително инвеститорите да се запознаят с Основния информационен документ и Проспекта на съответния фонд. Документите са достъпни на български език на интернет страницата на дружеството www.skyfunds.bg, като при поискване могат да бъдат получени безплатно на хартиен носител в офисите на „Скай управление на активи“ АД в рамките на обичайното работно време с клиенти. Бъдещите резултати подлежат на данъчно облагане, което зависи от индивидуалното данъчно положение на всеки инвеститор и може да се променя във времето. Договорните фондове, управлявани от „Скай управление на активи“ АД са активно управлявани без да следват индекс. Инвестирането в дялове на договорни фондове освен ползи носи и определени рискове като: ликвиден, оперативен, лихвен, валутен, политически риск, макроикономически риск, валутен риск, риск от концентрация, и др. Пълна и най-актуална информация относно предлаганите от „Скай управление на активи“ АД фондове може да намерите на www.skyfunds.bg , в секция „Фондове“. Резюме на правата на инвеститорите на български език е достъпно секция „Документи“ на www.skyfunds.bg.
